Las necesidades financieras hacen que las personas tomen deudas para
hacer frente a gastos que son necesarios para mejorar el estándar de
vida o para poder avanzar profesionalmente. El problema surge cuando no se hace un análisis certero de la capacidad de pago para cumplir con los compromisos, lo que puede llevar a un desbarajuste para el bolsillo.
En
ocasiones, quien tiene una deuda suele autoconvencerse realizando
simples cuentas y la promesa de "gastaré menos el mes que viene", el
equivalente a "el lunes empiezo" que se hace con las dietas.
Ante una situación de endeudamiento y si se quiere salir lo antes posible, hay que reconocer primero que esto es parte de un proceso. Se recomienda ser pacientes y centrarse en las deudas que son más urgentes y pueden generar mayores consecuencias.
Siempre se deben pagar primero las
deudas más caras debido a que estas crecen más rápido cuando no las
pagás.
El pago mínimo de una tarjeta de crédito es
mucho más costoso que un préstamo personal. En muchos casos supone
intereses sobre el saldo de deuda superior al 60% y 70% anual. Usualmente las deudas con tarjeta de crédito son las más
caras, seguidas por las de préstamos personales y vehiculares; mientras
las más baratas son las hipotecarias.
"Es importante tener especial cuidado de no afectar tu reputación financiera", Entre más esfuerzos para
reducir las deudas, mejor será el puntaje crediticio y el reporte que
llegue a las entidades lo que, a futuro, se traduce en tener acceso a
mejores créditos.
lunes, 17 de abril de 2017
jueves, 13 de abril de 2017
AFIP: Posibles modificaciones DDJJ BIenes personales y Ganancias.
La información anual se cargará directamente en la web. Su
presentación se hará por separado del de Ganancias, para el que prometen
aún más simplificación.
En una reunión del Consejo Consultivo de la AFIP con entidades que representan a los contadores nacionales y del interior, funcionarios adelantaron que probablemente se atrase más la presentación de las declaraciones de los impuestos a las Ganancias y sobre los Bienes Personales de trabajadores en relación de dependencia y otras personas humanas, las que ya habían pasado de abril y mayo al 30 de junio.
Esto último porque, entre otras cosas, a que la AFIP no llegaría a tiempo de implementar los sistemas para un cambio radical en la presentación de los impuestos. Hasta ahora la declaración anual de Ganancias y Bienes Personales se hacía mediante un aplicativo o formulario que generaba la página de Internet del organismo recaudador. Ahora, Bienes Personales no se presentará más por aplicativo sino que los datos se volcarán directamente en la web.
Por eso, además, los dos gravámenes se empezarán a presentar por separado.
Por otra parte, se simplificará aún más el Impuesto a las Ganancias para trabajadores, dijeron los funcionarios de la AFIP a los representantes del Colegio de Profesionales de Ciencias Económicas de la ciudad de Buenos Aires, la Federación Argentina de Colegios de Ciencias Económicas y representantes de entidades profesionales del interior del país con los que se reunieron.
Otra aclaración importante que hicieron los
funcionarios de la AFIP es que la nueva obligación de los empleados de
presentar mensualmente el Siradig o formulario con los descuentos que
quieren tomarse en el Impuesto a las Ganancias es solamente cuando
tengan cargas de familia u otras deducciones para hacer. De lo
contrario, no están obligados.
Fernanda Laiun, del estudio Laiun, Fernandez Sabella & Smudt, explicó que 2017 presenta cambios respecto de las obligaciones de empleados y empleadores así como nuevas posibilidades de documentar gastos que permitirán pagar menos impuesto.
Y sobre 2016 aclaró que hay tiempo hasta el próximo viernes 21 para presentar el F572 (o Siradig) informando las deducciones y cargas de familia que no se hayan hecho antes. Es la oportunidad de revisar las facturas de honorarios médicos no reintegrados por la prepaga, informar una empleada doméstica si no se hizo antes o pagos de obra social adicional.
Pero Laiun advirtió que la AFIP implementó un control sobre las cargas de familias relacionando la CUIT o CUIT con la base de ANSES y si la carga informada cobró más que la jubilación mínima automáticamente se elimina del formulario.
Para 2017 todos los empleados deben contar con clave fiscal e informar sus hijos, esposas u otros gastos (no hay más otras cargas como madre, abuela, tíos) a través de www.afip.gob.ar/Siradig Trabajador, pero esto es lo que aclararon los funcionarios que es en caso de que tengan estas cargas u otras deducciones.
En tanto, aparecieron algunas deducciones nuevas que requieren de documentación para poder tomarlas como gastos.
Se pueden deducir los pagos de alquiler por vivienda y puede representar un ahorro de hasta $ 17.000 por año, comentó Laiun. Es para aquellos que no tengan ningún inmueble a su nombre. Con las facturas del dueño por el alquiler, pueden lograr tomar como gasto hasta el 40% de lo que paguen con un máximo anual de $ 52.000. Es decir que en un sueldo alto, de los que ahora pagan el 35% representa un ahorro de $ 15.000 de impuesto.
Se pueden deducir los pagos a la empleada doméstica y sus cargas sociales y también puede representar un ahorro de hasta $17.000 por año, enfatizó Laiun.
Ya existía esta posibilidad en 2016 de reconocer formalmente el vínculo con la empleada doméstica con una importante ventaja impositiva.
El cronista 13/04/2017
En una reunión del Consejo Consultivo de la AFIP con entidades que representan a los contadores nacionales y del interior, funcionarios adelantaron que probablemente se atrase más la presentación de las declaraciones de los impuestos a las Ganancias y sobre los Bienes Personales de trabajadores en relación de dependencia y otras personas humanas, las que ya habían pasado de abril y mayo al 30 de junio.
Esto último porque, entre otras cosas, a que la AFIP no llegaría a tiempo de implementar los sistemas para un cambio radical en la presentación de los impuestos. Hasta ahora la declaración anual de Ganancias y Bienes Personales se hacía mediante un aplicativo o formulario que generaba la página de Internet del organismo recaudador. Ahora, Bienes Personales no se presentará más por aplicativo sino que los datos se volcarán directamente en la web.
Por eso, además, los dos gravámenes se empezarán a presentar por separado.
Por otra parte, se simplificará aún más el Impuesto a las Ganancias para trabajadores, dijeron los funcionarios de la AFIP a los representantes del Colegio de Profesionales de Ciencias Económicas de la ciudad de Buenos Aires, la Federación Argentina de Colegios de Ciencias Económicas y representantes de entidades profesionales del interior del país con los que se reunieron.
Fernanda Laiun, del estudio Laiun, Fernandez Sabella & Smudt, explicó que 2017 presenta cambios respecto de las obligaciones de empleados y empleadores así como nuevas posibilidades de documentar gastos que permitirán pagar menos impuesto.
Y sobre 2016 aclaró que hay tiempo hasta el próximo viernes 21 para presentar el F572 (o Siradig) informando las deducciones y cargas de familia que no se hayan hecho antes. Es la oportunidad de revisar las facturas de honorarios médicos no reintegrados por la prepaga, informar una empleada doméstica si no se hizo antes o pagos de obra social adicional.
Pero Laiun advirtió que la AFIP implementó un control sobre las cargas de familias relacionando la CUIT o CUIT con la base de ANSES y si la carga informada cobró más que la jubilación mínima automáticamente se elimina del formulario.
Para 2017 todos los empleados deben contar con clave fiscal e informar sus hijos, esposas u otros gastos (no hay más otras cargas como madre, abuela, tíos) a través de www.afip.gob.ar/Siradig Trabajador, pero esto es lo que aclararon los funcionarios que es en caso de que tengan estas cargas u otras deducciones.
En tanto, aparecieron algunas deducciones nuevas que requieren de documentación para poder tomarlas como gastos.
Se pueden deducir los pagos de alquiler por vivienda y puede representar un ahorro de hasta $ 17.000 por año, comentó Laiun. Es para aquellos que no tengan ningún inmueble a su nombre. Con las facturas del dueño por el alquiler, pueden lograr tomar como gasto hasta el 40% de lo que paguen con un máximo anual de $ 52.000. Es decir que en un sueldo alto, de los que ahora pagan el 35% representa un ahorro de $ 15.000 de impuesto.
Se pueden deducir los pagos a la empleada doméstica y sus cargas sociales y también puede representar un ahorro de hasta $17.000 por año, enfatizó Laiun.
Ya existía esta posibilidad en 2016 de reconocer formalmente el vínculo con la empleada doméstica con una importante ventaja impositiva.
El cronista 13/04/2017
martes, 11 de abril de 2017
¿Qué es BPMN y por qué es importante tanto para PyME's como para grandes empresas?
En una organización funciona pues hay procesos que sustentan su operativa, y
que para cada operación relevante, hay una secuencia de pasos que lo
hacen posible. Tú ya sabes que necesitas gestionar esos procesos para
asegurarte que la ejecución de cada paso, y del proceso en general sea
exitosa. Y también sabes que existe una disciplina llamada Gestión de
Procesos de Negocios (BPM – Business Process Management) que tiene como propósito ayudar con esa meta.
Pero, tal vez no sepas como comenzar a modelar esos procesos, como primer paso para entenderlos, luego automatizarlos, y finalmente medirlos para mejorarlos. Ese es el propósito de este artículo: introducir la Notación para Gestión de Procesos de Negocios (BPMN – Business Process Management Notation)
Trataré de demostrar por qué BPMN es la notación más apropiada, y hasta diría imprescindible para que tu organización, sea una corporación con miles de empleados o una incipiente startup, pueda:
Nuevamente, aquí el uso de BPMN es relevante, pues al ser un estándar, luego de haber automatizado un primer proceso, el segundo, el tercero y los siguientes seguirán la misma notación, funcionarán sobre la misma herramienta BPM, y no requerirán una gestión del cambio para que las personas lo adopten.
En este sentido, podemos ver que BPMN:
Uno de los puntos más importantes para lograr equipos cohesivos y alineados es lograr una adecuada gestion del conocimiento El sólo hecho de modelar en conjunto los procesos de la empresa utilizando BPMN permite hacer más cohesivos los equipos pues:
Pero, tal vez no sepas como comenzar a modelar esos procesos, como primer paso para entenderlos, luego automatizarlos, y finalmente medirlos para mejorarlos. Ese es el propósito de este artículo: introducir la Notación para Gestión de Procesos de Negocios (BPMN – Business Process Management Notation)
Trataré de demostrar por qué BPMN es la notación más apropiada, y hasta diría imprescindible para que tu organización, sea una corporación con miles de empleados o una incipiente startup, pueda:
- Competir (y sobrevivir)
- Crecer (siendo eficiente y escalable)
- Llegar más alto (involucrando a todos en ese camino)
Competir (y sobrevivir)
La realidad es dura. Y sabes ya que la única forma de competir (y sobrevivir) es ser más eficientes y eficaces que la competencia. Caso contrario, los clientes se irán y más temprano que tarde, la empresa quebrará. Tan fácil de decir, tan difícil de hacer.
Automatizar procesos es un instrumento (y uno bien importante) para lograr eficiencia y eficacia. Pero para automatizar los procesos es preciso modelarlos primero, y hacerlo en BPMN presenta grandes ventajas:
- La notación pone énfasis en el negocio y el proceso, no en aspectos técnicos. Obliga a pensar, analizar y comprender el proceso. Primero esto, después aquello, si pasa tal cosa, se hace tal otra.
- No requiere conocimiento técnico para implementarse. El entrenamiento en el uso de los elementos básicos es muy rápido.
- Es simple de leer y entender. Esto permite instrumentar las primeras versiones de los procesos, pero sobre todo, ajustarlas y corregirlas a medidas que se ejecutan y se detectan oportunidades de mejora.
- La automatización debe ser rápida. Tomada la decisión de
automatizar un proceso, para que realmente sea un instrumento
competitivo, debemos poder pasar del modelo gráfico (dibujo) a su
ejecución en horas, tal vez días, pero nunca semanas o meses. En ese
sentido, la herramienta elegida (BPM Suite) debe permitir pasar
directamente desde el modelo BPMN a su ejecución.La eficiencia generada al automatizar un proceso se traduce en dos grandes elementos:
- Menor costo por transacción (tiempos optimizados, menos insumos, etc.)
- Satisfacción de los interesados (clientes, empleados, etc.)
Crecer (siendo eficiente y escalable)
A partir de los procesos automatizados y ordenados, es posible crecer con una operación estandarizada. Dicho de otra manera, los procesos manuales no son escalables, por lo que la empresa que tenga que procesar más trabajo por unidad de tiempo, no podrá hacerlo, los costos para hacerlo manualmente se dispararán, perdiendo competitividad, peligrando su supervivencia.Nuevamente, aquí el uso de BPMN es relevante, pues al ser un estándar, luego de haber automatizado un primer proceso, el segundo, el tercero y los siguientes seguirán la misma notación, funcionarán sobre la misma herramienta BPM, y no requerirán una gestión del cambio para que las personas lo adopten.
En este sentido, podemos ver que BPMN:
- Es una notación simple, que facilita entender y formalizar procesos que pueden ser complejos.
- Visualmente queda muy claro cuál es el flujo (workflow asociado al proceso), y eso permite discutir sobre lo realmente relevante. Los flujos con múltiples condiciones quedan claros para todos.
- Se pueden añadir comentarios que expliquen cosas no triviales en el diagrama, lo que hace que se pueda compartir y ser autoexplicativo.
- Corolario de lo anterior: es autodocumentado, evitando el costo y lo engorroso de mantener documentación de procesos en editores de texto.
Llegar más alto (involucrando a todos)
Una empresa, grande o chica, es un equipo, y para llegar más alto precisa que todos los miembros estén comprometidos con esa misión, se alinean en cómo lograrlo y compartan los valores necesarios para hacerlo del modo correcto.Uno de los puntos más importantes para lograr equipos cohesivos y alineados es lograr una adecuada gestion del conocimiento El sólo hecho de modelar en conjunto los procesos de la empresa utilizando BPMN permite hacer más cohesivos los equipos pues:
- Es una tarea colaborativa por definición.
- Permite que todos los miembros se empapen del negocio y como los procesos atienden las metas.
- Gestiona el conocimiento, dado que se formalizan los procesos y luego serán disponibles para las personas que vengan luego.El modelar los procesos, también implica la definición de KPI’s
para medir como están funcionando. Es parte de la disciplina de BPM, y
es importante para dar objetividad a cómo está funcionando la
organización. A partir de estos KPI’s, se deberán sacar conclusiones que
pueden implicar modificar los procesos. Y aquí nuevamente, es
fundamental tenerlos modelados en BPMN para que sea simple y rápido
introducir estas mejoras necesarios. Dicho de otra forma, si introducir
una mejora en el proceso (ejemplo, cambiar una etapa, o una condición en
el flujo), lleva semanas o meses, no se hará. Y por ende no se
mejorará. Y no se llegará más alto.
Conclusiones
BPMN es una notación para modelar procesos de negocios. Si bien hay otras, cuando una herramienta permite modelar sobre BPMN y pasar a la ejecución de esos procesos mediante un click, se logran beneficios muy relevantes. Se aumenta la eficiencia y eficacia, principalmente por la reducción de costos y mejora en la calidad del proceso). Se gana en escalabilidad, al tener los procesos formalizados y automatizados. Se alinean las personas tras un objetivo común y se gestiona adecuadamente el conocimiento sobre cómo lograrlo. La adopción de una Suite BPM basada en BPMN (siendo Flokzu un buen ejemplo), permite transitar este camino con una inversión moderada y resultados inmediatos. Todos estos elementos y conceptos vertidos, son tan importantes en una gran corporación como en una PyME, que como toda empresa, debe tener en su ADN el competir, crecer y llegar más alto.
Acerca del autor: Este articulo fue escrito por Maria Paz Cuturi, redactora de Flokzu.
Flokzu es una iniciativa lanzada hace pocos meses cuyo objetivo es difundir el rol de la gestión de procesos de negocio (disciplina BPM) en las PyME.
sábado, 8 de abril de 2017
Como elaborar un plan financiero personal? (8va parte)
Octava de nueve partes de una guia orientativa de como crear un plan
financiero personal ya sea para un emprendimiento propio, o una
Pyme..Espero les sea util...
Haz
un presupuesto.
El presupuesto tiene como principal función el control
financiero de la empresa, además de servir para saber qué es lo que se hace,
comparar resultados con los datos propuestos mirando los resultados y
diferencias y muchas otras funciones necesarias en la empresa.
Se utiliza para planear
los resultados de la organización en la función económica, controlar los
costos que se necesitan para que funcione la empresa, controlar los ingresos y
egresos de la empresa, conseguir mejores resultados y coordinar las actividades
de la empresa. Es un plan financiero para la empresa que se debe tener en
cuenta, además de otros muchos aspectos.
Cómo hacer un presupuesto
No es tan fácil elaborar un presupuesto, ya que hay que
tener en cuenta muchas cosas y no se debe olvidar ninguna, una mala
planificación de los presupuestos puede dar lugar a consecuencias indeseables.
El presupuesto
indica:
- Cuánto dinero se necesita
- Las consecuencias de la planificación de actividades, replanteando los planes de acción
- Cuándo se necesitará dinero para las actividades
- Es una base de la contabilidad y transparencia financiera
Hay que conocer los costos del proyecto, tanto costos fijos
como por utilización como de los recursos de la empresa.
Lo primero que se debe hacer es el análisis del flujo de
caja, teniendo en cuenta los ingresos, cuándo se reciben y salen, las
obligaciones financieras y los gastos variables y regulares. Se debe decidir
también cuándo hay que hacer frente a las obligaciones de la empresa.
Se debe reunir toda la información necesaria de los ingresos
y gastos en, principalmente, el año anterior, pero haciendo un cálculo
realista. Se debe además hacer una reflexión sobre los gastos hechos en el año
anterior, si se podría haber gastado menos o conseguido mejores resultados, y
que se puede hacer para evitar eso.
Un presupuesto debe comprender los planes, valores y
estrategia de la empresa, comprender las implicaciones de generar y recaudar
fondos por parte de la empresa y el significado de la rentabilidad y el coste-eficiente.
También es bueno que, aunque una persona realice el presupuesto, sea comentado
y aprobado por el resto.
Las fases de la elaboración de
presupuestos
Para hacer un
presupuesto se debe tener en cuenta:
- Una lista de los ingresos mensuales
- Una lista de los gastos fijos cada mes
- Una lista de los gastos que varían cada mes
- Definir el flujo de caja. Un cálculo de la diferencia entre gastos e ingresos
Para elaborar un
presupuesto hay que:
- Preparar el material necesario, una hoja en Excel o lápiz y papel con gastos regulares y que se necesitarían.
- Clasificar los gastos para ver en qué se va a gasta cada cosa.
- Calcular variantes importantes (como cambios de moneda u otros)
- Hay que definir muy bien las prioridades.
- Se tiene que tener en cuenta un fondo de emergencias, para cubrir imprevistos.
- Hay que programar una revisión del presupuesto cada x meses.
- Si es necesario, se debe contactar con un asesor que revise y optimice el presupuesto.
Los tres pasos básicos de la elaboración del presupuesto y
estrategia empresarial por medio del presupuesto son la planeación, la
coordinación y el control. Es necesaria una buena planificación de los
presupuestos de la empresa para obtener los mejores resultados y buscar nuevas
formas de obtener beneficios para la empresa, como también es necesaria un buen
seguimiento de este presupuesto para optimizarlo. A la hora de elaborar el
presupuesto hay que pensar en dos cosas claves: optimizar el presupuesto y
conseguir los mejores resultados con este presupuesto.
miércoles, 5 de abril de 2017
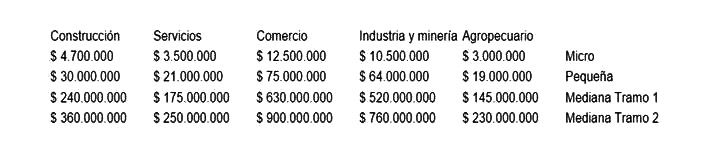
nueva categorizacion pyme 2017
La Secretaría de Emprendedores y de la Pequeña y Mediana
Empresa –organismo que depende del Ministerio de Producción de la
Nación- modificó los límites que permiten a las empresas calificar como
Pyme, mediante la Resolución 103-E/2017.
Mediante dicha Resolución se pone en conocimiento la actualización
de los valores de la clasificación de pequeñas y medianas empresas. La
misma reincorpora y amplía este ámbito empresarial, teniendo en cuanta
la Ley Pyme y sus beneficios tributarios. Según la reglamentación, de
acuerdo a su facturación y al sector que pertenecen, clasifican como
Pymes aquellas que cuyas ventas no superen los montos del cuadro.
domingo, 2 de abril de 2017
Se puede comprar un 3 ambientes con sueldo desde $ 30.000
De a poco, las familias vuelven a tomar préstamos hipotecarios y
algunos se animan a dejar de lado la tasa fija para migrar hacia los
créditos ajustables por UVA (Unidad de Valor Adquisitivo). La
particularidad de esta alternativa es que, a cambio de ajustar el
capital a lo largo del plazo de devolución, ofrece una cuota inicial
menor a la de las líneas a tasa fija y permiten tomar más dinero con un
ingreso más modesto. En síntesis: permite que más gente califique para
obtenerlos.
Pero, ¿cómo funciona en la realidad? Una familia que busca comprar un departamento de tres ambientes en Almagro o Parque Centenario debe desembolsar, aproximadamente, unos $ 2.340.000 (u$s 150.000). La cifra puede llegar a duplicarse si se pretende acceder a una propiedad a estrenar.
Dado que ningún banco financia el total de la compra, los aspirantes deberán aportar entre un 20% y un 30% del valor de la transacción. Si la familia busca que el préstamo cubra el 75% del precio de la propiedad, debería tomar un préstamo de algo más de $ 1.760.000. Para hacerse de ese monto, según la entidad financiera que realice el préstamo, el ingreso familiar deberá estar entre $ 30.000 y $ 60.000 mensuales. Los datos surgen de un estudio realizado por los funcionarios del Banco Central (BCRA), Pablo Ayub y Marcelo Raffin, y publicado ayer en el blog del organismo, Ideas de peso.
Según la información relevada, Banco Nación es quien ofrece la mejor relación entre el ingreso requerido y el monto máximo que se puede pedir prestado. En el caso de sus clientes, podrán obtener hasta $ 1.809.397 con un ingreso de $ 30.000. Para quienes no son clientes, el salario familiar mínimo para tomar hasta $ 1.870.000 trepa a
$ 35.000. El Costo Financiero Total nominal anual (CFT) es de 3,5% para los clientes y de 4,5% para el público general. El plazo, para todas las alternativas, es de 30 años.
Los clientes de Banco Provincia también podrán acceder a préstamos a 30 años por cifras cercanas al $ 1.760.000 con un ingreso de $ 30.000, aunque el CFT sube a 5,90%. Para quienes no son clientes, la entidad bonaerense requiere un salario mínimo de $ 50.000 a cambio de un préstamo de $ 1.840.000 a pagar en 15 años con un CFT de 6,70%.
Por su parte, Banco Ciudad otorga algo más de $
1.800.000 a cualquier candidato sea o no cliente que gane $ 40.000 por
mes. El CFT en ese caso es de 5,9% y el plazo de devolución, 30 años.
Banco Macro y Banco de Tucumán que pertenecen al mismo grupo ofrecen condiciones idénticas entre sí y permiten afectar hasta un 35% de los ingresos mensuales al pago de la cuota (el máximo entre las entidades relevadas). Para sus clientes, Macro y Tucumán prestan hasta $ 1.800.000 con un salario de $ 35.000 mensuales, con un CFT de 3,92%. El público en general, en cambio, deberá disponer de $ 40.000 mensuales para tomar cerca de $ 1.700.000.
En el caso de Banco Galicia, los clientes con ingresos de hasta $ 45.000 podrán pedir prestados más de $ 1.800.000, mientras que el público general podrá acceder a $ 1.760.000 con un salario familiar de hasta $ 50.000. En ambos casos, el CFT es de 6,90%.
Tanto Santander como Credicoop requieren un ingreso mensual de $ 50.000 para otorgar $ 1.700.000. Si bien ninguna de las dos entidades hace distinciones entre clientes y no clientes, el CFT actúa como diferenciador entre ambas: mientras el de Santander es 7,24%, Credicoop ofrece 5,04%.
Por otro lado, Banco Francés pide un ingreso mínimo de $ 55.000 para todos aquellos que quieran acceder a una suma cercana a $ 1.760.000, con un CFT de 6,06%. El mismo ingreso se pide en Banco Patagonia, aunque a cambio otorga un poco más de dinero: presta hasta $ 1.840.000 con un CFT de 5,3%.
Finalmente, Banco Supervielle también exige salario familiar de $ 55.000 mensuales a aquellos clientes que aspiren a tomar hasta $ 1.800.000. Para los no clientes, en tanto, el requerimiento es de $ 60.000 para obtener un préstamo de $ 1.760.000. Para los clientes, el CFT es de 5,4%, mientras que para los no clientes es de 7,4%.
Fuente : el cronista
Pero, ¿cómo funciona en la realidad? Una familia que busca comprar un departamento de tres ambientes en Almagro o Parque Centenario debe desembolsar, aproximadamente, unos $ 2.340.000 (u$s 150.000). La cifra puede llegar a duplicarse si se pretende acceder a una propiedad a estrenar.
Dado que ningún banco financia el total de la compra, los aspirantes deberán aportar entre un 20% y un 30% del valor de la transacción. Si la familia busca que el préstamo cubra el 75% del precio de la propiedad, debería tomar un préstamo de algo más de $ 1.760.000. Para hacerse de ese monto, según la entidad financiera que realice el préstamo, el ingreso familiar deberá estar entre $ 30.000 y $ 60.000 mensuales. Los datos surgen de un estudio realizado por los funcionarios del Banco Central (BCRA), Pablo Ayub y Marcelo Raffin, y publicado ayer en el blog del organismo, Ideas de peso.
Según la información relevada, Banco Nación es quien ofrece la mejor relación entre el ingreso requerido y el monto máximo que se puede pedir prestado. En el caso de sus clientes, podrán obtener hasta $ 1.809.397 con un ingreso de $ 30.000. Para quienes no son clientes, el salario familiar mínimo para tomar hasta $ 1.870.000 trepa a
$ 35.000. El Costo Financiero Total nominal anual (CFT) es de 3,5% para los clientes y de 4,5% para el público general. El plazo, para todas las alternativas, es de 30 años.
Los clientes de Banco Provincia también podrán acceder a préstamos a 30 años por cifras cercanas al $ 1.760.000 con un ingreso de $ 30.000, aunque el CFT sube a 5,90%. Para quienes no son clientes, la entidad bonaerense requiere un salario mínimo de $ 50.000 a cambio de un préstamo de $ 1.840.000 a pagar en 15 años con un CFT de 6,70%.
Banco Macro y Banco de Tucumán que pertenecen al mismo grupo ofrecen condiciones idénticas entre sí y permiten afectar hasta un 35% de los ingresos mensuales al pago de la cuota (el máximo entre las entidades relevadas). Para sus clientes, Macro y Tucumán prestan hasta $ 1.800.000 con un salario de $ 35.000 mensuales, con un CFT de 3,92%. El público en general, en cambio, deberá disponer de $ 40.000 mensuales para tomar cerca de $ 1.700.000.
En el caso de Banco Galicia, los clientes con ingresos de hasta $ 45.000 podrán pedir prestados más de $ 1.800.000, mientras que el público general podrá acceder a $ 1.760.000 con un salario familiar de hasta $ 50.000. En ambos casos, el CFT es de 6,90%.
Tanto Santander como Credicoop requieren un ingreso mensual de $ 50.000 para otorgar $ 1.700.000. Si bien ninguna de las dos entidades hace distinciones entre clientes y no clientes, el CFT actúa como diferenciador entre ambas: mientras el de Santander es 7,24%, Credicoop ofrece 5,04%.
Por otro lado, Banco Francés pide un ingreso mínimo de $ 55.000 para todos aquellos que quieran acceder a una suma cercana a $ 1.760.000, con un CFT de 6,06%. El mismo ingreso se pide en Banco Patagonia, aunque a cambio otorga un poco más de dinero: presta hasta $ 1.840.000 con un CFT de 5,3%.
Finalmente, Banco Supervielle también exige salario familiar de $ 55.000 mensuales a aquellos clientes que aspiren a tomar hasta $ 1.800.000. Para los no clientes, en tanto, el requerimiento es de $ 60.000 para obtener un préstamo de $ 1.760.000. Para los clientes, el CFT es de 5,4%, mientras que para los no clientes es de 7,4%.
Fuente : el cronista
Nueva Ley de emprendedores
Para producir, crear valor, innovar y salir a competir en el país y en el mundo, los emprendedores argentinos tenían hasta ayer un primer paso complicado: crear su propia empresa podía llevar varios meses. El Congreso sancionó la ley de "Apoyo al capital emprendedor" que permitirá abrir una empresa en 24 horas, de manera más fácil y con menores costos. Aun falta la reglamentación de la Ley.
Suscribirse a:
Entradas (Atom)